 French
 German
 English
 Spanish
 Hindi
 Italian
 Japanese
 Korean
 Norwegian
 Chinese
Immobilienzinsen: Was wenige Zehntel wirklich verändern
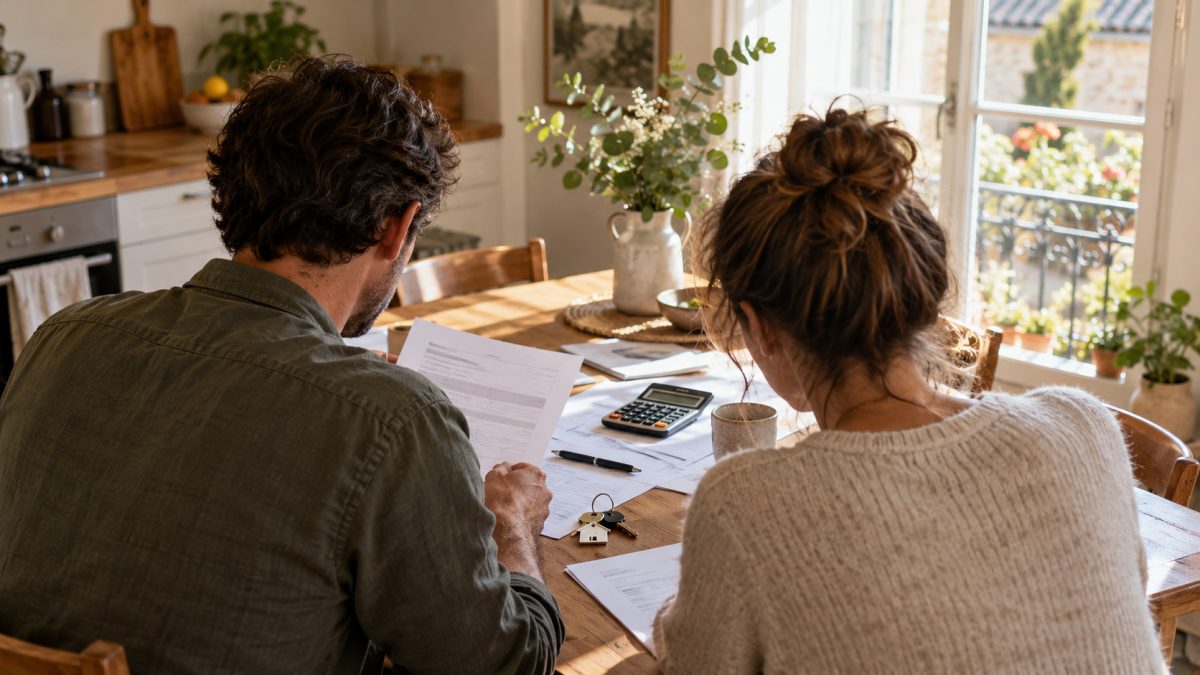
Der Immobilienzins kann abstrakt wirken, wenn er sich nur um wenige Zehntelprozentpunkte verändert. Bei einem langfristigen Kredit kann jedoch selbst ein scheinbar kleiner Unterschied erheblich ins Gewicht fallen. La Centrale de Financement nennt ein anschauliches Beispiel: Bei einem Darlehen von 250.000 Euro über 20 Jahre bedeutet ein Unterschied von 0,5 Prozentpunkten mehr als 15.000 Euro Differenz. Deshalb reicht es nicht, nur auf den allgemeinen Trend zu schauen.
Um zu verstehen, was Ihr Immobilienzins tatsächlich verändert, muss man drei Situationen unterscheiden: den erstmaligen Immobilienkauf, die Investition in eine Mietimmobilie oder die mögliche Neuverhandlung eines bestehenden Kredits. Ein wesentlicher Punkt ist jedoch zu beachten: Keine der hier verfügbaren Daten bestätigt einen allgemeinen Rückgang um 0,3 Prozentpunkte Ende 2025. Die verwertbaren Zahlen sind aktueller und wurden zum 28. September 2026 aktualisiert. Es wäre daher irreführend, diese Annahme von 0,3 Prozentpunkten in fiktive Berechnungen umzuwandeln und als Marktrealität darzustellen.
Zinssätze, die einen konkreten Anhaltspunkt geben
Am 28. September 2026 weist La Centrale de Financement als beste Konditionen 2,70 % für 10 Jahre, 2,85 % für 15 Jahre, 3,00 % für 20 Jahre und 3,25 % für 25 Jahre aus. Die beobachteten Durchschnittszinsen liegen höher: 3,26 % für 10 Jahre, 3,35 % für 15 Jahre, 3,44 % für 20 Jahre und 3,54 % für 25 Jahre.
Dieser Unterschied zwischen „bestem Zinssatz“ und „Durchschnittszins“ ist bereits aussagekräftiger als eine Überschrift, die lediglich einen Anstieg oder Rückgang ankündigt. Er erinnert daran, dass es keinen einheitlichen Zinssatz gibt, der für alle zugänglich ist. Der tatsächlich gewährte Zinssatz hängt insbesondere von der Bank und der Kreditfähigkeit des künftigen Käufers ab. Auch die Lage der Immobilie kann bei identischem Profil das Angebot beeinflussen.
- 10 Jahre: 2,70 % als bester Zinssatz, gegenüber durchschnittlich 3,26 %.
- 15 Jahre: 2,85 % als bester Zinssatz, gegenüber durchschnittlich 3,35 %.
- 20 Jahre: 3,00 % als bester Zinssatz, gegenüber durchschnittlich 3,44 %.
- 25 Jahre: 3,25 % als bester Zinssatz, gegenüber durchschnittlich 3,54 %.
Das Barometer weist außerdem darauf hin, dass die besten Zinssätze im August 2026 über fast alle Laufzeiten stabil blieben, mit einem leichten Anstieg bei 25 Jahren. Gleichzeitig stiegen die Durchschnittszinsen wieder moderat an, vor dem Hintergrund einer Erholung der zehnjährigen französischen Staatsanleihe OAT. Mit anderen Worten: Die verfügbare Momentaufnahme erlaubt es nicht, einen angenommenen Rückgang von Ende 2025 automatisch bis heute fortzuschreiben.
Erstkäufer: Der Zinssatz zählt, aber der tatsächlich gewährte Zinssatz zählt mehr
Für Erstkäufer lautet die nützlichste Frage nicht nur „Sinken die Zinsen?“, sondern „Welchen Zinssatz ist meine Bank bereit, mir zu gewähren?“. Das Beispiel eines Darlehens von 250.000 Euro über 20 Jahre zeigt die Größenordnung: Ein Unterschied von 0,5 Prozentpunkten kann über die Kreditlaufzeit mehr als 15.000 Euro ausmachen.
Ein besserer Zinssatz senkt die Monatsraten und die Gesamtkosten des Darlehens. Dadurch kann ein Vorhaben finanziell komfortabler werden. Da jedoch Daten fehlen, mit denen sich die genaue Wirkung von 0,3 Prozentpunkten für unterschiedliche Einkommen, Eigenkapitalbeträge oder Städte sauber berechnen ließe, wäre es künstlich, hier einen genauen Eurobetrag für einen „gewonnenen Kaufkraftspielraum“ zu nennen.
Die richtige Methode besteht daher darin, mehrere Angebote für dieselbe Laufzeit und denselben Betrag zu vergleichen. Der beste ausgewiesene Zinssatz ist ein Vergleichspunkt, kein Versprechen. Bei 20 Jahren zeigt beispielsweise der Abstand zwischen dem besten ausgewiesenen Zinssatz von 3,00 % und dem Durchschnitt von 3,44 %, wie unterschiedlich die Konditionen zweier Kreditanträge ausfallen können.
Vermietungsinvestor: Auf die Finanzierungskosten schauen
Für einen Investor bewirkt ein niedrigerer Zinssatz denselben finanziellen Mechanismus: niedrigere Monatsrate und geringere Gesamtkosten. Die verfügbaren Zahlen erlauben jedoch nicht, Vermietungsinvestoren gegenüber anderen Kreditnehmern einen besonderen Vorteil zuzuschreiben. Deshalb sollte man Simulationen vermeiden, die künstlich Mieteinnahmen, Steuern oder Renditen hinzufügen, die nicht dokumentiert sind.
In der Praxis kann der Investor die Zinstabelle vor allem als Verhandlungsreferenz nutzen. Die Zinssätze unterscheiden sich je nach Institut und Lage der Immobilie. Das spricht dafür, mehrere Angebote gegenüberzustellen, statt einen nationalen Durchschnittszins als endgültigen Preis des Kredits anzusehen.
Ein Zehntelprozentpunkt wirkt auf einer Anzeige winzig. Bei einer langfristigen Immobilienfinanzierung sollte der relevante Vergleich jedoch in Euro über die gesamte Laufzeit erfolgen, nicht nur in Prozent.
Neuverhandlung: Jetzt handeln oder warten?
Darauf gibt es keine allgemeingültige Antwort. Die verfügbaren Daten bestätigen, dass ein niedrigerer Zinssatz die Monatsrate und die Gesamtkosten senkt, liefern aber keinen bezifferten Schwellenwert, anhand dessen sich behaupten ließe, dass eine Neuverhandlung heute für alle rentabel ist. Ebenso wenig erlauben sie die Vorhersage eines weiteren baldigen Rückgangs.
Wenn Sie bereits einen Kredit haben, ist es daher am solidesten, von Ihrem aktuellen Vertrag auszugehen und dessen Zinssatz mit einem Angebot zu vergleichen, das heute tatsächlich erreichbar ist. Tools zur Simulation einer Neuverhandlung und der Kreditfähigkeit gibt es unter anderem bei Meilleurtaux. Ob sich eine Neuverhandlung lohnt, sollte anhand Ihrer realen Situation beurteilt werden und nicht anhand einer allgemeinen Annahme über die künftige Zinsentwicklung.
Nur deshalb zu warten, weil ein weiterer Rückgang kommen könnte, bedeutet, auf eine Entwicklung zu setzen, die hier nicht belegt ist. Umgekehrt garantiert eine Neuverhandlung allein deshalb, weil ein Barometer einen besseren Zinssatz ausweist, nicht, dass Ihnen dieser Zinssatz angeboten wird. Verglichen werden sollte ein konkretes Angebot.
Banken und Regionen: Was sich tatsächlich vergleichen lässt
Es wäre verlockend, eine große Tabelle mit Paris, Lyon, Bordeaux oder Lille und mehreren Banken zu zeigen. Doch in den ausgewerteten Daten sind weder detaillierte regionale Werte noch Konditionen Bank für Bank verfügbar. Solche Zahlen zu erfinden würde eine irreführende Genauigkeit erzeugen. Das Barometer von La Centrale de Financement bestätigt dennoch zwei nützliche Punkte: Die Zinssätze können sich von Bank zu Bank unterscheiden und auch je nach Lage der Immobilie variieren, selbst bei identischem Profil.
- Vergleich nach Bank: sinnvoll, da sich die Konditionen zwischen den Instituten unterscheiden, doch eine verlässliche bezifferte Rangliste ist hier nicht verfügbar.
- Vergleich nach Region: ebenfalls sinnvoll; das Barometer bietet regionale Aufschlüsselungen, jedoch ohne verwertbare regionale Werte in den verfügbaren Angaben.
- Vergleich bester Zinssatz / Durchschnitt: Dies ist derzeit der solideste Zahlenvergleich, mit sichtbaren Abständen bei allen vier Referenzlaufzeiten.
Was Sie vor der Unterschrift beachten sollten
Die wichtigste Erkenntnis ist einfach: Verwandeln Sie eine in den Nachrichten gemeldete Zinsänderung nicht automatisch in einen Gewinn. Ein Zinsunterschied kann eine erhebliche Summe ausmachen — mehr als 15.000 Euro bei 0,5 Prozentpunkten im Beispiel eines Darlehens von 250.000 Euro über 20 Jahre —, aber Ihr tatsächlicher Vorteil hängt von dem Zinssatz ab, den Sie wirklich erhalten.
Für Erstkäufer geht es darum, mehrere Angebote für dasselbe Vorhaben zu vergleichen. Investoren sollten auf die tatsächlich angebotenen Finanzierungskosten achten. Bei einer Neuverhandlung sollte der bestehende Kredit mit einem konkreten neuen Angebot verglichen werden, statt die nächste Marktbewegung erraten zu wollen. Das ist weniger spektakulär als das Versprechen sofort gewonnener Kaufkraft, aber wesentlich hilfreicher für eine finanzielle Entscheidung.