 French
 German
 English
 Spanish
 Hindi
 Italian
 Japanese
 Korean
 Norwegian
 Chinese
Krankschreibung 2026: Wie viel verlieren Sie wirklich?
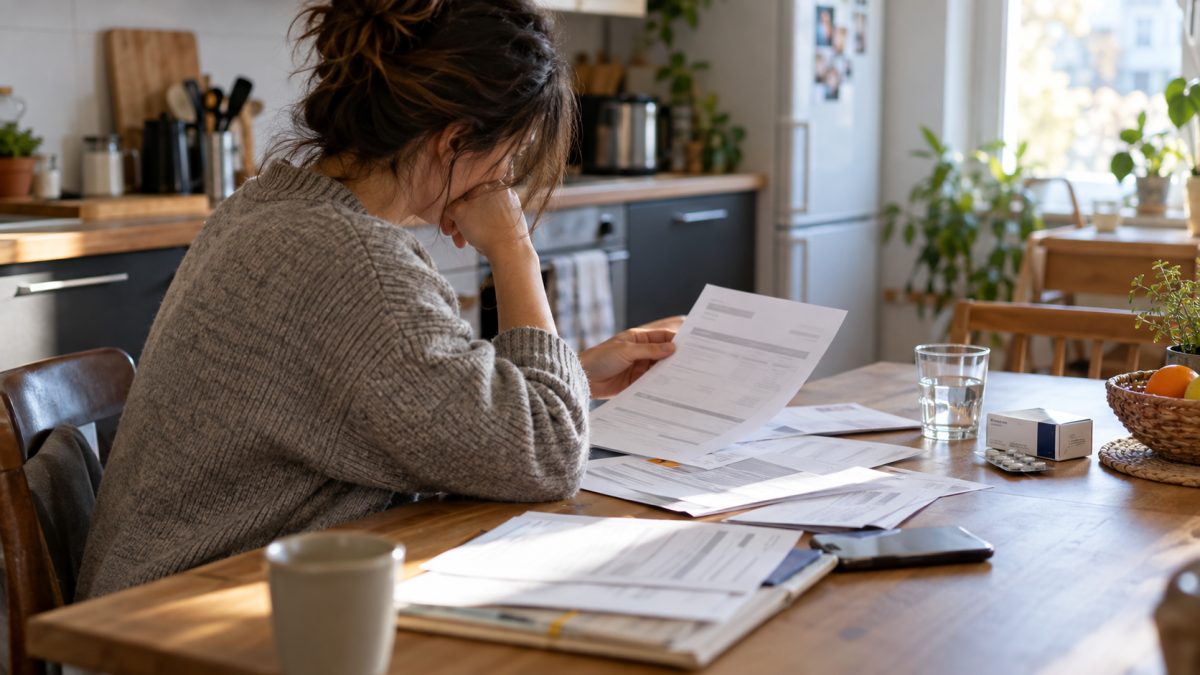
Eine Krankschreibung im Jahr 2026 kann Sie ein paar Euro, mehrere hundert Euro oder fast gar nichts kosten. Die Antwort hängt weniger allein von Ihrem Gehalt ab als von allen Regelungen, die auf Ihre Situation Anwendung finden. Um den tatsächlichen Verdienstausfall zu kennen, müssen Sie vergleichen, was ohne Arbeitsunfähigkeit gezahlt worden wäre, mit dem, was während der Abwesenheit tatsächlich auf Ihrem Konto eingeht.
Genau hier werden schnelle Vergleiche zur Krankschreibung irreführend. Ein Arbeitnehmer mit französischem Mindestlohn (SMIC) und eine Führungskraft lassen sich nicht seriös allein anhand des Monatsgehalts vergleichen. Branche, Tarifvertrag und geltende soziale Absicherungen können das Ergebnis verändern. 2026 sollte man daher den „tatsächlich verlorenen Nettobetrag“ betrachten und nicht nur die Verwaltungsregel.
Die richtige Berechnung: von Ihrem tatsächlichen Gehalt ausgehen
Um die Auswirkungen einer Arbeitsunfähigkeit zu messen, beginnen Sie mit einer einfachen Angabe: Ihrer üblichen Vergütung. Der digitale französische Arbeitsrechtsdienst stellt einen Brutto-Netto-Gehaltsrechner bereit. Diese Grundlage hilft, einen häufigen ersten Fehler zu vermeiden: eine nach einer bestimmten Regel berechnete Entschädigung mit einem in anderer Form angegebenen Gehalt zu vergleichen.
Danach müssen Sie Ihren Tarifvertrag bestimmen. Das ist keine bloße Verwaltungsformalität. Ein Tarifvertrag legt branchenspezifische Regeln fest und kann soziale Garantien vorsehen. Er kann die allgemeinen Regeln auch zugunsten des Arbeitnehmers ergänzen. Eine Kollektivvereinbarung oder ein Nachtrag kann bestimmte ausgehandelte Bestimmungen zusätzlich ändern.
Mit anderen Worten: Zwei Arbeitnehmer mit ähnlicher Vergütung können unterschiedlich hohe Einkommensverluste erleiden. Deshalb wäre es irreführend, für „einen Arbeitnehmer mit 2.000 Euro“ einen pauschalen Verlust anzugeben, ohne die für seine Beschäftigung tatsächlich geltenden Regeln zu kennen.
SMIC gegenüber Führungskraft: die Tabelle, die wirklich ausgefüllt werden muss
Für einen konkreten Vergleich zwischen einem Arbeitnehmer mit SMIC und einer Führungskraft müsste man die 2026 geltenden Taggeldbeträge, mögliche Obergrenzen, die genaue Zahl nicht entschädigter Tage und die Mechanismen der Lohnfortzahlung kennen. Diese Zahlen sind hier nicht ausreichend gesichert, um eine zuverlässige Simulation zu veröffentlichen, ohne Werte zu erfinden.
| Zu vergleichendes Element | Arbeitnehmer mit SMIC | Führungskraft |
|---|---|---|
| Übliches Nettogehalt | Der Gehaltsabrechnung entnehmen | Der Gehaltsabrechnung entnehmen |
| Tarifvertrag | Zu ermitteln | Zu ermitteln |
| Mögliche günstigere Garantie | Zu prüfen | Zu prüfen |
| Leistungen während der Arbeitsunfähigkeit | Betrag 2026 prüfen | Betrag 2026 prüfen |
| Tage ohne Entschädigung | Regel 2026 prüfen | Regel 2026 prüfen |
| Tatsächlich verlorener Nettobetrag | Nach Prüfung berechnen | Nach Prüfung berechnen |
Diese Tabelle wirkt vielleicht weniger spektakulär als ein Rechner, der sofort einen Betrag anzeigt. Sie ist jedoch nützlicher: Sie zeigt genau, welche Informationen vor einer glaubwürdigen Subtraktion zusammengetragen werden müssen. Eine bis auf den Cent genaue falsche Schätzung bleibt eine falsche Schätzung.
Die Berechnung Tag für Tag
Sobald die geltenden Regeln geprüft sind, besteht die Methode darin, zwei Spalten anzulegen: das erwartete Nettoeinkommen ohne Arbeitsunfähigkeit und das während der Arbeitsunfähigkeit tatsächlich erhaltene Nettoeinkommen. Die Differenz ergibt den Verdienstausfall. Diese Berechnung muss für jeden betroffenen Tag wiederholt werden, wenn sich die Entschädigungsbedingungen während der Abwesenheit ändern.
Die nützliche Frage lautet also nicht nur „Wie viel werde ich bekommen?“, sondern „Wie viel weniger bleibt auf meinem Konto im Vergleich zu einem normal gearbeiteten Monat?“.
Dieser Unterschied ist besonders bei knappen Budgets wichtig. Ein vorübergehender Verlust kann feste Ausgaben betreffen, die während der Arbeitsunfähigkeit nicht sinken: Wohnen, Energie, Versicherungen oder Rückzahlungen. Deshalb sollte gerechnet werden, bevor man zu dem Schluss kommt, dass eine kurze Abwesenheit kaum Auswirkungen haben wird.
Öffentlicher und privater Sektor: keinen Vergleich für 2026 erfinden
Die Karenzzeit bezeichnet allgemein einen Zeitraum, der dem Erwerb eines Anspruchs vorausgeht. Diese Definition reicht jedoch nicht aus, um öffentlichen und privaten Sektor zu vergleichen. Für eine korrekte Antwort muss man die 2026 in jedem Sektor geltende Zahl der Tage sowie die genauen dazugehörigen Entschädigungsregeln kennen.
Es wäre daher unvorsichtig, hier eine Zahl von Tagen für den privaten und eine andere für den öffentlichen Sektor zu nennen und anschließend künstlich einen „Gewinner“ zu berechnen. Ebenso setzt ein Vorher-Nachher-Vergleich einer Reform voraus, dass diese Reform und ihre Modalitäten bestätigt sind. Andernfalls würde eine Zahlentabelle einen Eindruck von Genauigkeit vermitteln, der nicht gerechtfertigt ist.
Die richtige Vorgehensweise besteht darin, Ihren Status und anschließend den zum Zeitpunkt der Arbeitsunfähigkeit geltenden Text zu prüfen. Für Arbeitnehmer im privaten Sektor verdient der Tarifvertrag besondere Aufmerksamkeit, da er günstigere Bestimmungen als die allgemeinen Regeln enthalten kann.
So begrenzen Sie den Verdienstausfall, ohne sich zu verrechnen
Vor einer absehbaren Arbeitsunfähigkeit oder gleich zu deren Beginn sollten Sie Ihre letzte Gehaltsabrechnung und die genaue Bezeichnung Ihres Tarifvertrags bereithalten. Der digitale französische Arbeitsrechtsdienst bietet ein Werkzeug, um den geltenden Tarifvertrag und die Vereinbarungen zu finden. Suchen Sie anschließend nach den Bestimmungen zur Lohnfortzahlung bei Krankheit.
- Prüfen Sie Ihren Tarifvertrag: Er kann die allgemeinen Regeln ergänzen und günstigere Garantien vorsehen.
- Prüfen Sie Vereinbarungen und Nachträge: Der Grundtext entspricht nicht immer dem neuesten Stand der ausgehandelten Regeln.
- Gehen Sie vom üblichen Nettobetrag aus: Mit dieser Summe lässt sich die konkrete Auswirkung auf Ihr Budget messen.
- Verlangen Sie eine Aufschlüsselung der Entschädigung: Unterscheiden Sie die verschiedenen Mechanismen, statt nur auf den insgesamt gezahlten Betrag zu schauen.
- Prüfen Sie Ihre persönlichen Verträge: Wenn Sie glauben, eine Kranken- oder Vorsorgeversicherung zu haben, die einen Teil des Verlusts abdeckt, prüfen Sie deren genaue Leistungen, bevor Sie damit rechnen.
Diese letzte Prüfung ist wichtig: Allein das Bestehen einer Kranken- oder Vorsorgeversicherung erlaubt nicht die Aussage, dass ein bestimmter Betrag gezahlt wird. Die Leistungen müssen im betreffenden Vertrag nachgelesen werden.
Warum ein personalisierter Rechner besser ist als ein Durchschnittswert
Krankschreibungen gehörten am 27. September 2026 zu den zunehmenden Suchanfragen in Frankreich. Das zeigt das Interesse am Thema, nicht aber die Existenz eines für alle gültigen Standardbetrags. Tatsächlich benötigt wird vielmehr eine individuelle Berechnung, die Gehalt, Status, Tarifvertrag und Dauer berücksichtigt.
Der ehrlichste Vergleich lässt sich daher in einer Formel zusammenfassen: übliches Nettoeinkommen minus während der Arbeitsunfähigkeit tatsächlich erhaltenes Nettoeinkommen gleich tatsächlicher Verlust. Um diese Formel in Euro umzuwandeln, muss jeder Parameter anhand der für den jeweiligen Arbeitnehmer geltenden Regeln geprüft werden.
Bevor Sie Ihr Budget planen, sollten Sie daher generischen Tabellen misstrauen, die einen Betrag nennen, ohne Tarifvertrag, Status oder zusätzliche Garantien anzugeben. Eine nützliche Simulation muss jede Zeile der Berechnung erklären können. Das ist weniger unmittelbar als eine universelle Zahl, kommt aber dem viel näher, was tatsächlich auf Ihrem Konto ankommen wird.