 German
 French
 English
 Spanish
 Hindi
 Italian
 Japanese
 Korean
 Norwegian
 Chinese

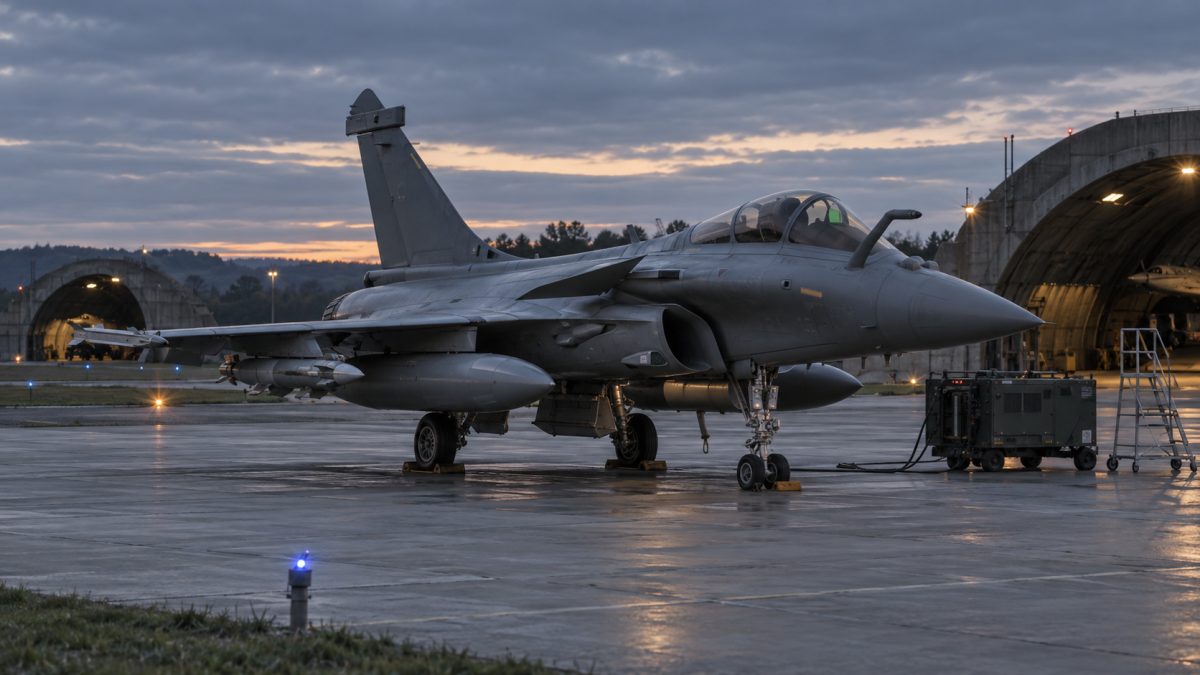
Dassault Rafale und Polen: Kosten und der Luftwaffen-Wettlauf in Europa
Die Dassault Rafale steht im Zentrum eines europäischen Paradoxons. Im Export sammelt der französische Kampfjet Aufträge: Ende 2025 umfasst das Auftragsbuch 220 Maschinen, davon 175 für ausländische Kunden. Doch als Polen angesichts der russischen Bedrohung seine militärische Modernisierung beschleunigt, baut Warschau seine Zukunft zunächst um die amerikanische F-35A auf. Es geht also nicht nur darum, welches Flugzeug leistungsfähiger ist: Entscheidend sind die tatsächlich unterzeichneten Summen, industrielle Lieferfristen und die Bündnisse, die Beschaffungen strukturieren.
Um zu verstehen, was eine Dassault Rafale in diesem Wettbewerb tatsächlich kostet, ist die Suche nach einem einzigen „Listenpreis“ gerade die Falle. Exportverträge bündeln häufig Flugzeuge, Bewaffnung, Ausbildung und Unterstützung. Der Vergleich mit Polen ist besonders aufschlussreich: Die 32 F-35A wurden bereits im Januar 2020 bestellt, die ersten drei Maschinen trafen aber erst im Mai 2026 auf dem Stützpunkt Łask ein. Gleichzeitig erwägt Warschau 32 weitere F-35 und prüft weiterhin rund vierzig zweistrahlige Kampfjets.
Der tatsächliche Preis einer Rafale hängt vor allem davon ab, was mitgekauft wird
Der größte Rafale-Exportvertrag ist der der Vereinigten Arabischen Emirate: 80 Rafale F4 für rund 14 Milliarden Euro. Eine einfache Division ergibt 175 Millionen Euro pro Flugzeug. Diese Zahl entspricht jedoch nicht dem Preis der Zelle allein: Der Vertrag umfasst auch Bewaffnung, Ausbildung und logistische Unterstützung. Es handelt sich daher eher um durchschnittliche Kosten pro Maschine innerhalb eines vollständigen Pakets.
Der indonesische Fall zeigt, warum diese Nuance entscheidend ist. Jakarta hat 42 Rafale für einen angekündigten Betrag von 8 bis 11 Milliarden Dollar bestellt, je nachdem, welcher Umfang berücksichtigt wird. Rein rechnerisch entspricht das etwa 190 bis 262 Millionen Dollar pro Flugzeugäquivalent. Der geschätzte Preis für das Flugzeug selbst liegt jedoch bei rund 115 Millionen Dollar. Die Auslieferung der ersten drei Maschinen begann Anfang 2026.
Indien treibt die Differenz zwischen Flugzeugpreis und Programmwert noch weiter: Eine zusätzliche Bestellung von 114 Rafale, im Februar 2026 angekündigt, entspricht etwa 30 Milliarden Euro, also fast 263 Millionen Euro pro Maschine, wenn man den Gesamtbetrag schlicht teilt. Dasselbe Prinzip gilt für die ukrainischen Verhandlungen, die durch eine Absichtserklärung im November 2025 eröffnet wurden: Für rund hundert Flugzeuge werden etwa 20 Milliarden Euro genannt, also 200 Millionen Euro pro Flugzeugäquivalent.
Die richtige Einordnung: Eine „Rafale für 175, 200 oder 263 Millionen“ bedeutet nicht, dass der Preis des Flugzeugs allein in diesem Umfang schwankt. Diese Kennzahlen beziehen sich auf Verträge mit unterschiedlichem Inhalt. Solche Beträge direkt mit einem isolierten Stückpreis der F-35 oder des Eurofighter zu vergleichen, wäre daher irreführend.
Für Polen liefern die hier verfügbaren Daten Stückzahlen und Zeitplan der F-35, aber keinen Vertragswert, der eine homogene Berechnung erlauben würde. Ein präzises Preisduell Rafale/F-35/Eurofighter zu konstruieren, wäre daher künstlich. Industrielle Verpflichtungen und Lieferfristen erlauben jedoch bereits einen Vergleich der Strategien.
Polen kauft nicht nur Flugzeuge: Es baut eine Flotte neu auf
Polen muss Flugzeuge aus der Sowjetära ersetzen, insbesondere seine MiG-29 und Su-22. Im Januar 2020 unterzeichnete es im Harpia-Programm den Vertrag über 32 F-35A. Die ersten drei Exemplare erreichten Łask im Mai 2026; bis Ende 2026 werden 14 Maschinen erwartet, 2027 weitere 12. Warschau erwägt nun 32 zusätzliche F-35A, womit die potenzielle Flotte auf 64 Flugzeuge steigen würde.
Doch das ist nur ein Teil des Plans. Polen hat außerdem einen Bedarf von rund 35 Kampfflugzeugen der vierten Generation untersucht, um nach der Ausmusterung von MiG-29 und Su-22 zehn Staffeln zu erreichen. Genannt wurden unter anderem die F-15EX, der Eurofighter Typhoon und die KF-21 Boramae. Warschau interessiert sich ebenfalls für das Tempest-Programm. Eine endgültige Entscheidung über diesen zweiten Baustein ist nicht bestätigt.
Diese Überlagerung ist wichtig: Sie zeigt, dass die europäische Luftrüstung nach 2022 nicht zwangsläufig zu einem einzigen Modell führt. Polen könnte versuchen, einen bereits ausgewählten Kampfjet der fünften Generation mit einem weiteren Flugzeug zur Ergänzung seiner Staffeln zu kombinieren. Boeing hat sogar vorgeschlagen, seine kollaborative Drohne MQ-28 Ghost Bat mit dem F-15EX-Angebot zu verbinden. Und der amerikanische Rahmenvertrag „F-15 Eagle Crest“, der Boeing über 131,23 Milliarden Dollar erteilt wurde, nennt Polen unter möglichen ausländischen Kunden, ohne jedoch einen festen polnischen Auftrag darzustellen.
Warum die F-35 Europa stärker dominiert als die Rafale
Der Kontrast ist deutlich: In Europa haben nur Griechenland, Kroatien und Serbien die Rafale bestellt, während dreizehn europäische Staaten die F-35 gewählt haben. Ein Teil der Erklärung ist institutioneller Natur. Deutschland, Belgien, die Niederlande, Italien und die Türkei beherbergen amerikanische B61-Atombomben, und die F-35A ist das einzige dafür zertifizierte Flugzeug. Deutschland hat seinen Kauf ausdrücklich mit der Fortsetzung seiner Teilnahme an der nuklearen Teilhabe der NATO verknüpft; Belgien, die Niederlande und Italien folgen derselben Logik. 2025 kündigte das Vereinigte Königreich einen ersten Kauf von 12 F-35A an, um sich an dieser Mission zu beteiligen.
Dieser Mechanismus gilt für Polen nicht in gleicher Weise, verändert aber die Landkarte des europäischen Marktes. Ein Teil der Beschaffungen wird nicht allein nach Preis und Leistung entschieden: Gemeinsame Missionen, bereits eingeführte Systeme und NATO-Verpflichtungen spielen ebenfalls eine Rolle. Die Rafale konkurriert damit nicht nur mit einem anderen Flugzeug, sondern mit einer politischen und operativen Architektur.
Lieferfristen werden fast so strategisch wie der Preis
Dassault lieferte 2025 insgesamt 26 Rafale aus, nach 21 im Jahr 2024. Ende 2025 umfasste das Auftragsbuch 220 Flugzeuge. Bei konstanter Produktionsrate von 2025 entspricht dieses Volumen mehr als acht Jahren Auslieferungen. Diese Rechnung ist keine Prognose – die Produktion kann sich verändern –, gibt aber eine Größenordnung für den industriellen Druck. Rund 500 Unternehmen sind an der Rafale-Lieferkette beteiligt, darunter Safran, Thales und MBDA.
Frankreich hat bereits eine andere Methode genutzt, um bestimmte europäische Kunden schneller zu beliefern: gebrauchte Rafale an Griechenland und Kroatien abzugeben. Diese Lösung verringerte vorübergehend die eigene einsatzbereite Flotte. Sie veranschaulicht einen Punkt, der in Vergleichen oft fehlt: In einer Phase gleichzeitiger Aufrüstung kann ein früher verfügbares Flugzeug strategisch wertvoller sein als ein theoretisch günstigeres, das viel später geliefert wird.
Polen liefert ein weiteres Beispiel. Mehr als sechs Jahre liegen zwischen der Unterzeichnung des F-35-Vertrags im Januar 2020 und dem Eintreffen der ersten Maschinen auf einem polnischen Stützpunkt im Mai 2026. Das hindert Warschau nicht daran, seine Bestellung möglicherweise zu verdoppeln: Der Planungshorizont reicht bis zur Aufstellung neuer Staffeln um 2039.
Wer könnte die Rafale in Europa noch kaufen?
Der derzeit konkreteste Interessent ist die Ukraine. Eine im November 2025 mit Frankreich unterzeichnete Absichtserklärung eröffnet Verhandlungen über rund hundert Rafale mit einem möglichen Volumen von 20 Milliarden Euro. Das ist kein fester Vertrag und muss auch so dargestellt werden. Keine andere hier genannte europäische Option ist jedoch ähnlich weit fortgeschritten.
Polen hingegen sollte auf Grundlage der verfügbaren Informationen nicht als künftiger Rafale-Kunde dargestellt werden. Warschau prüft mehrere Flugzeuge zur Ergänzung seiner F-35, doch direkte Verhandlungen mit Dassault sind nicht bestätigt. Genau das macht den polnischen Fall interessant: Er zeigt, dass der weltweite Erfolg der Rafale – laut Dassault Aviation 533 Festbestellungen seit Programmbeginn, davon 323 für den Export Ende 2025 – nicht automatisch einen Durchbruch in Mitteleuropa bedeutet.
Die neue Karte der europäischen Luftstreitkräfte formt sich daher weniger um einen „besten Kampfjet“ als um drei Zwänge: den tatsächlichen Vertragsinhalt, die Lieferfähigkeit und die Bündnisarchitektur. Die Rafale kann riesige Exportverträge verbuchen und in Europa dennoch eine Minderheitsrolle spielen; Polen kann seine Flotte massiv mit amerikanischen Flugzeugen verstärken und zugleich mehrere Optionen offenhalten; und Eurofighter, F-15EX, KF-21 oder Tempest können weiterhin ergänzende Rollen übernehmen. Seit 2022 bedeutet der Kauf eines Kampfflugzeugs zunehmend, sich für mehrere Jahrzehnte auf einen industriellen und geopolitischen Pfad festzulegen.