 Japanese
 French
 German
 English
 Spanish
 Hindi
 Italian
 Korean
 Norwegian
 Chinese

Dassault Rafaleとポーランド:コストと欧州の航空戦力競争
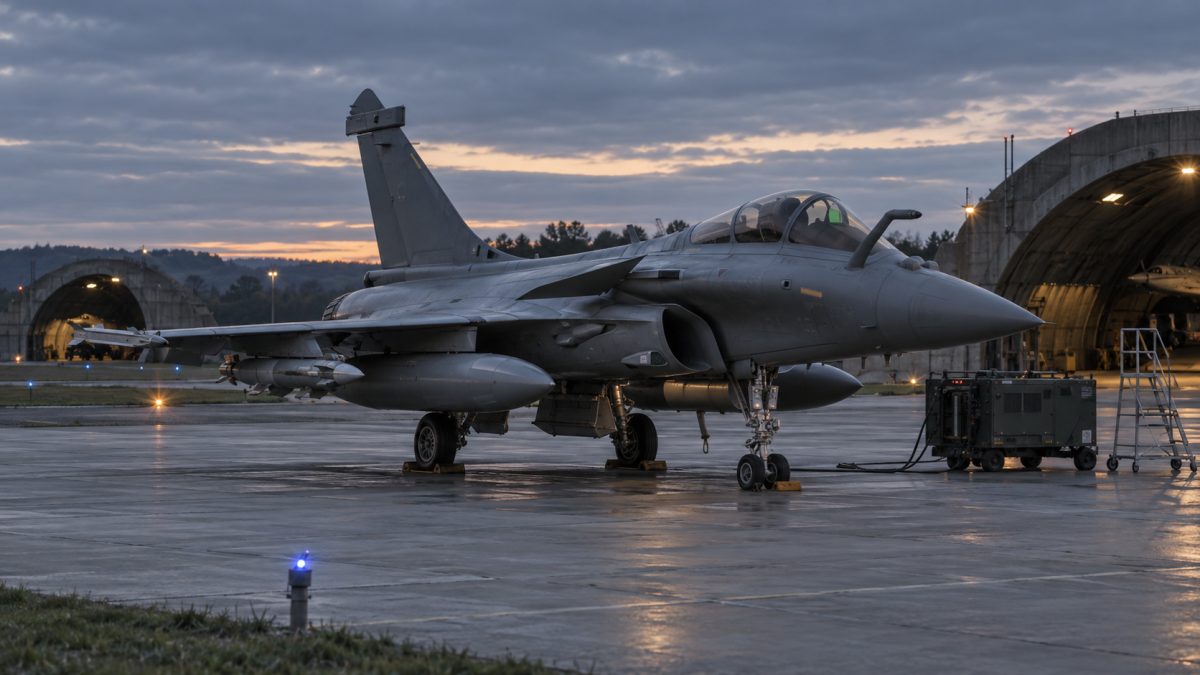
Dassault Rafaleは、欧州の一つの逆説の中心にある。輸出市場ではフランス製戦闘機が受注を積み上げ、2025年末の受注残は220機、そのうち175機が国外向けだった。ところが、ロシアの脅威を受けてポーランドが軍の近代化を加速させると、ワルシャワはまず米国製F-35Aを軸に将来の航空戦力を組み立てている。したがって問題は、どの機体が最も高性能かだけではない。実際に契約された金額、産業側の納期、そして調達を方向づける同盟関係を見る必要がある。
この競争でDassault Rafaleが実際にいくらなのかを理解しようとするとき、単一の「カタログ価格」を探すこと自体が落とし穴になる。輸出契約には、機体、兵装、訓練、支援がまとめて含まれることが多い。ポーランドとの比較は特に分かりやすい。32機のF-35Aは2020年1月に発注されたが、最初の3機がŁask基地に到着したのは2026年5月だった。同時にワルシャワは追加のF-35を32機検討し、さらに約40機の双発戦闘機も引き続き評価している。
Rafaleの実際の価格は、まず何を一緒に買うかで変わる
Rafale最大の輸出契約はアラブ首長国連邦向けで、Rafale F4 80機を約140億ユーロで導入するものだ。単純に割れば1機あたり1億7500万ユーロになる。しかしこれは機体だけの価格ではない。契約には兵装、訓練、物流支援も含まれている。したがって、完全なパッケージの中での1機あたり平均コストと見る方が適切だ。
インドネシアの例は、この違いがなぜ重要かを示す。ジャカルタは42機のRafaleを、対象範囲によって80億~110億ドルとされる金額で発注した。機数で機械的に割ると、1機相当で約1億9000万~2億6200万ドルになる。ところが機体そのものの推定価格は約1億1500万ドルだ。最初の3機の引き渡しは2026年初めに始まった。
インドでは、機体価格と計画全体の価値の差がさらに大きい。2026年2月に発表されたRafale 114機の追加発注は約300億ユーロで、総額をそのまま割ると1機あたり約2億6300万ユーロになる。2025年11月の意向書で始まったウクライナとの交渉も同じで、約100機に対して約200億ユーロ、すなわち1機相当2億ユーロが示されている。
正しい読み方:「1億7500万、2億、2億6300万のRafale」という数字は、機体単体の価格がその比率で変わるという意味ではない。これらの比率は内容の異なる契約を示している。したがって、これらの総額をF-35やEurofighterの単純な機体単価と直接比較するのは誤解を招く。
ポーランドについては、ここで利用できるデータからF-35の機数と日程は分かるが、同じ条件で計算できる契約総額は示されていない。そのためRafale/F-35/Eurofighterの精密な価格対決を作るのは不自然だ。ただし、産業上のコミットメントと納期から、戦略の違いはすでに比較できる。
ポーランドは単に戦闘機を買うのではなく、航空戦力を再構築している
ポーランドは、MiG-29やSu-22をはじめとするソ連時代由来の機体を更新しなければならない。2020年1月、Harpia計画でF-35A 32機を契約した。最初の3機は2026年5月にŁaskへ到着し、2026年末までに14機、2027年にはさらに12機が予定されている。ワルシャワは現在、F-35Aをさらに32機検討しており、実現すれば潜在的な保有数は64機になる。
ただし、これは計画の一部にすぎない。ポーランドはMiG-29とSu-22の退役後に10個飛行隊体制を実現するため、第4世代戦闘機約35機の必要性も検討してきた。候補として挙げられているのはF-15EX、Eurofighter Typhoon、KF-21 Boramaeである。ワルシャワはTempest計画にも関心を示している。この第2の柱について最終決定は確認されていない。
この重層化は重要だ。2022年以降の欧州の航空再軍備が、必ずしも単一機種へ向かうわけではないことを示している。ポーランドはすでに選んだ第5世代戦闘機に別の機体を組み合わせ、飛行隊を補完する可能性がある。Boeingは、自社の協調型無人機MQ-28 Ghost BatをF-15EX提案と組み合わせる案さえ示した。また、Boeingに1312億3000万ドルで通知された米国の「F-15 Eagle Crest」枠組み契約には、潜在的な海外顧客としてポーランドが挙げられているが、これは確定したポーランドの発注ではない。
なぜ欧州ではRafaleよりF-35が優勢なのか
対照は明確だ。欧州でRafaleを発注したのはギリシャ、クロアチア、セルビアだけだが、F-35は13の欧州諸国が選んでいる。理由の一部は制度面にある。ドイツ、ベルギー、オランダ、イタリア、トルコには米国のB61核爆弾が配備されており、F-35Aはそれを搭載する認証を受けた唯一の機体である。ドイツは購入をNATOの核共有への継続参加と明確に結びつけており、ベルギー、オランダ、イタリアも同じ論理に沿っている。2025年には英国がこの任務に参加するため、F-35A 12機の初期購入を発表した。
この仕組みはポーランドにそのまま当てはまるわけではないが、欧州市場の地図を変えている。調達の一部は価格と性能だけで決まらない。共同任務、すでに採用されたシステム、NATOでの義務にも左右される。そのためRafaleは別の航空機だけでなく、政治・運用上の仕組みそのものと競争している。
納期は価格とほぼ同じくらい戦略的になっている
Dassaultは2025年にRafaleを26機納入し、2024年の21機から増加した。2025年末の受注残は220機だった。2025年の生産ペースが一定なら、この量は8年以上の納入分に相当する。この計算は予測ではなく、生産能力は変わり得るが、産業上の圧力の規模を示す目安にはなる。RafaleのサプライチェーンにはSafran、Thales、MBDAなど約500社が関与している。
フランスは、欧州の一部顧客により早く引き渡すため、すでに別の方法を使った。中古のRafaleをギリシャとクロアチアに譲渡したのである。この措置は一時的にフランス自身の実戦配備可能な機数を減らした。ここから、比較で見落とされがちな点が分かる。同時に再軍備が進む時期には、理論上は安くても大幅に遅れて届く機体より、早く使える機体の方が戦略的価値を持つことがある。
ポーランドも別の例を示す。2020年1月のF-35契約締結から、最初の機体が2026年5月にポーランドの基地へ到着するまで6年以上かかった。それでもワルシャワは発注を倍増する可能性を検討している。計画期間は2039年ごろの新飛行隊創設まで及んでいる。
欧州で今後Rafaleを買う可能性がある国は?
現時点で最も具体的な候補はウクライナだ。2025年11月にフランスと署名した意向書により、約100機のRafaleをめぐる交渉が始まり、潜在的な金額は200億ユーロとされる。これは確定契約ではなく、そのように扱う必要がある。ただし、ここで挙げた他の欧州案件で、これほど進んでいるものはない。
一方、現時点の情報だけでポーランドを将来のRafale顧客として扱うべきではない。ワルシャワはF-35を補完する複数の機体を検討しているが、Dassaultとの直接交渉は確認されていない。まさにそこがポーランド事例の興味深い点だ。Dassault Aviationによれば、Rafaleは計画開始以来533機の確定受注を得ており、2025年末時点でそのうち323機が輸出向けだが、その世界的成功が自動的に中欧での突破につながるわけではない。
したがって欧州の航空戦力の新しい地図は、「最良の戦闘機」を中心に描かれるというより、三つの制約によって形づくられている。すなわち、契約に実際に含まれる内容、納入能力、同盟の構造である。Rafaleは巨大な輸出契約を獲得しても欧州では少数派にとどまり得る。ポーランドは米国製機で大幅に戦力を増強しつつ複数の選択肢を残せる。そしてEurofighter、F-15EX、KF-21、Tempestも補完的な役割を担い得る。2022年以降、戦闘機を買うことは、数十年にわたる産業・地政学上の進路を選ぶことにますます近づいている。