 Italian
 French
 German
 English
 Spanish
 Hindi
 Japanese
 Korean
 Norwegian
 Chinese

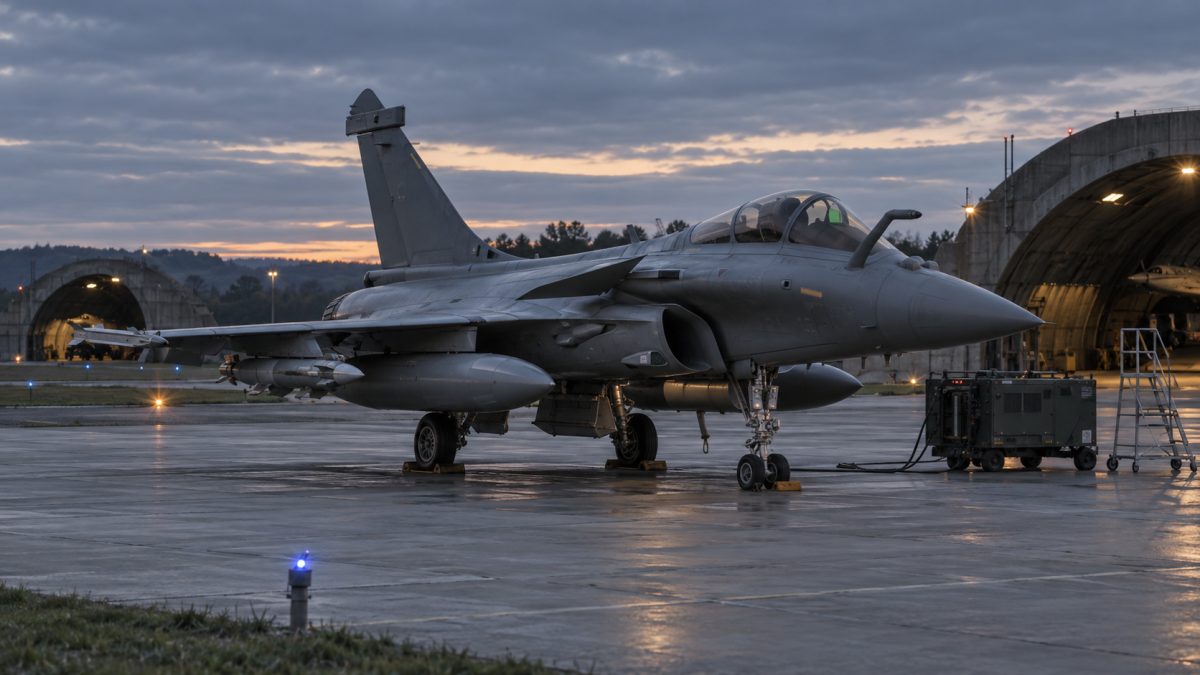
Dassault Rafale e Polonia: costi e corsa aerea in Europa
Il Dassault Rafale è al centro di un paradosso europeo. Sui mercati esteri, il caccia francese accumula ordini, con un portafoglio di 220 velivoli a fine 2025, di cui 175 destinati all’estero. Eppure, mentre la Polonia accelera la modernizzazione militare di fronte alla minaccia russa, Varsavia costruisce innanzitutto il proprio futuro attorno all’F-35A statunitense. La questione quindi non è soltanto stabilire quale aereo sia più performante: bisogna guardare agli importi realmente firmati, ai tempi industriali e alle alleanze che strutturano gli acquisti.
Per capire quanto valga davvero un Dassault Rafale in questa corsa, la trappola è proprio cercare un unico «prezzo di listino». I contratti di esportazione combinano spesso aerei, armamenti, addestramento e supporto. Il confronto con la Polonia è particolarmente illuminante: i suoi 32 F-35A sono stati ordinati già nel gennaio 2020, ma i primi tre velivoli sono arrivati alla base di Łask solo nel maggio 2026. Nel frattempo Varsavia valuta altri 32 F-35 e continua a studiare una quarantina di caccia bimotore.
Il vero prezzo di un Rafale dipende prima di tutto da ciò che si compra insieme
Il più grande contratto export del Rafale è quello degli Emirati Arabi Uniti: 80 Rafale F4 per circa 14 miliardi di euro. Una semplice divisione dà 175 milioni di euro per aereo. Ma questa cifra non corrisponde al prezzo della sola cellula: il contratto comprende anche armamenti, addestramento e supporto logistico. Si tratta quindi piuttosto di un costo medio per velivolo all’interno di un pacchetto completo.
Il caso indonesiano mostra perché questa sfumatura è essenziale. Giacarta ha ordinato 42 Rafale per un importo annunciato tra 8 e 11 miliardi di dollari, a seconda del perimetro considerato. Dividendo meccanicamente per il numero di aerei, si ottengono circa 190-262 milioni di dollari per velivolo equivalente. Eppure la stima per l’aereo in sé si aggira attorno a 115 milioni di dollari. Le consegne del primo lotto di tre velivoli sono iniziate all’inizio del 2026.
L’India spinge ancora più in là il divario tra prezzo dell’aereo e valore del programma: un ordine aggiuntivo di 114 Rafale, annunciato nel febbraio 2026, vale circa 30 miliardi di euro, cioè quasi 263 milioni per velivolo se si divide brutalmente l’importo totale. La stessa logica vale per la trattativa ucraina aperta da una lettera d’intenti nel novembre 2025: si parla di circa 20 miliardi di euro per un centinaio di velivoli, cioè 200 milioni di euro per aereo equivalente.
La lettura corretta: un «Rafale da 175, 200 o 263 milioni» non significa che il solo aereo cambi prezzo in queste proporzioni. Questi rapporti misurano contratti con contenuti diversi. Confrontare direttamente tali importi con un prezzo unitario isolato dell’F-35 o dell’Eurofighter sarebbe quindi fuorviante.
Nel caso polacco, i dati disponibili qui forniscono il volume e il calendario dell’F-35, ma non un importo contrattuale che consenta un calcolo omogeneo. Sarebbe quindi artificiale costruire un confronto preciso di prezzo Rafale/F-35/Eurofighter. Gli impegni industriali e i tempi di consegna permettono invece già di confrontare le strategie.
La Polonia non compra soltanto aerei: sta ricostruendo una flotta
La Polonia deve sostituire velivoli ereditati dall’era sovietica, in particolare i MiG-29 e Su-22. Nel gennaio 2020 ha firmato per 32 F-35A nell’ambito del programma Harpia. I primi tre esemplari hanno raggiunto Łask nel maggio 2026; 14 velivoli sono attesi entro la fine del 2026 e altri 12 nel 2027. Varsavia valuta ora altri 32 F-35A, portando la flotta potenziale a 64 velivoli.
Ma questa è solo una parte del piano. La Polonia ha anche studiato un fabbisogno di circa 35 caccia di quarta generazione per arrivare a dieci squadroni dopo il ritiro dei MiG-29 e Su-22. Tra i velivoli citati figurano l’F-15EX, l’Eurofighter Typhoon e il KF-21 Boramae. Varsavia è interessata anche al programma Tempest. Non è stata confermata alcuna decisione finale su questo secondo tassello.
Questa sovrapposizione è importante: mostra che, dopo il 2022, il riarmo aereo europeo non porta necessariamente a un modello unico. La Polonia può cercare di combinare un caccia di quinta generazione già scelto con un altro velivolo per completare i propri squadroni. Boeing ha perfino proposto di abbinare il suo drone collaborativo MQ-28 Ghost Bat all’offerta F-15EX. E il contratto quadro statunitense «F-15 Eagle Crest», assegnato a Boeing per 131,23 miliardi di dollari, cita la Polonia tra i possibili clienti stranieri senza costituire per questo un ordine polacco fermo.
Perché l’F-35 domina l’Europa più del Rafale
Il contrasto è netto: in Europa solo Grecia, Croazia e Serbia hanno ordinato il Rafale, mentre tredici nazioni europee hanno scelto l’F-35. Una parte della spiegazione è istituzionale. Germania, Belgio, Paesi Bassi, Italia e Turchia ospitano bombe nucleari statunitensi B61 e l’F-35A è l’unico velivolo certificato per trasportarle. La Germania ha collegato esplicitamente l’acquisto alla continuità della propria partecipazione alla condivisione nucleare della NATO; Belgio, Paesi Bassi e Italia seguono la stessa logica. Nel 2025 il Regno Unito ha annunciato un acquisto iniziale di 12 F-35A per unirsi a questa missione.
Questo meccanismo non si applica alla Polonia nello stesso modo, ma cambia la mappa del mercato europeo. Una parte degli acquisti non viene decisa soltanto in base al rapporto prezzo-prestazioni: dipende anche dalle missioni comuni, dai sistemi già scelti e dagli impegni nella NATO. Il Rafale si trova quindi a competere con un’architettura politica e operativa, non soltanto con un altro aereo.
I tempi di consegna diventano quasi strategici quanto il prezzo
Dassault ha consegnato 26 Rafale nel 2025, contro 21 nel 2024. Alla fine del 2025, il portafoglio ordini raggiungeva 220 velivoli. A un ritmo costante pari a quello del 2025, questo volume rappresenta più di otto anni di consegne. Il calcolo non è una previsione — la produzione può cambiare — ma dà un ordine di grandezza della pressione industriale. Circa 500 aziende partecipano alla filiera Rafale, tra cui Safran, Thales e MBDA.
La Francia ha già usato un altro metodo per consegnare più rapidamente ad alcuni clienti europei: cedere Rafale usati a Grecia e Croazia. Questa soluzione ha ridotto temporaneamente la propria flotta operativa. Illustra un punto spesso assente dai confronti: in una fase di riarmo simultaneo, un aereo disponibile prima può avere un valore strategico superiore a uno teoricamente meno costoso ma consegnato molto più tardi.
La Polonia offre un altro esempio. Più di sei anni separano la firma del contratto F-35 nel gennaio 2020 dall’arrivo dei primi velivoli su una base polacca nel maggio 2026. Ciò non impedisce a Varsavia di voler potenzialmente raddoppiare l’ordine: il suo orizzonte di pianificazione arriva fino alla creazione di nuovi squadroni attorno al 2039.
Chi potrebbe ancora comprare il Rafale in Europa?
Il potenziale cliente più concreto oggi è l’Ucraina. Una lettera d’intenti firmata con la Francia nel novembre 2025 ha aperto trattative per circa cento Rafale, per un valore potenziale di 20 miliardi di euro. Non è un contratto fermo e va presentato come tale. Ma nessun’altra pista europea citata qui è altrettanto avanzata.
La Polonia, invece, non deve essere presentata come futuro cliente Rafale sulla base degli elementi disponibili. Varsavia esamina diversi aerei per completare i propri F-35, ma non è confermata alcuna trattativa diretta con Dassault. È proprio questo a rendere interessante il caso polacco: mostra che il successo mondiale del Rafale — 533 ordini fermi dall’inizio del programma secondo Dassault Aviation, di cui 323 all’export a fine 2025 — non si traduce automaticamente in uno sfondamento nell’Europa centrale.
La nuova mappa delle potenze aeree europee si disegna quindi meno attorno a un «miglior caccia» che a tre vincoli: il contenuto reale dei contratti, la capacità di consegna e l’architettura delle alleanze. Il Rafale può registrare contratti export giganteschi e restare minoritario in Europa; la Polonia può rafforzare massicciamente la propria flotta con aerei statunitensi mantenendo aperte diverse opzioni; e l’Eurofighter, l’F-15EX, il KF-21 o il Tempest possono ancora svolgere ruoli complementari. Dal 2022, acquistare un aereo da combattimento significa sempre più scegliere una traiettoria industriale e geopolitica per diversi decenni.