 Japanese
 French
 German
 English
 Spanish
 Hindi
 Italian
 Korean
 Norwegian
 Chinese

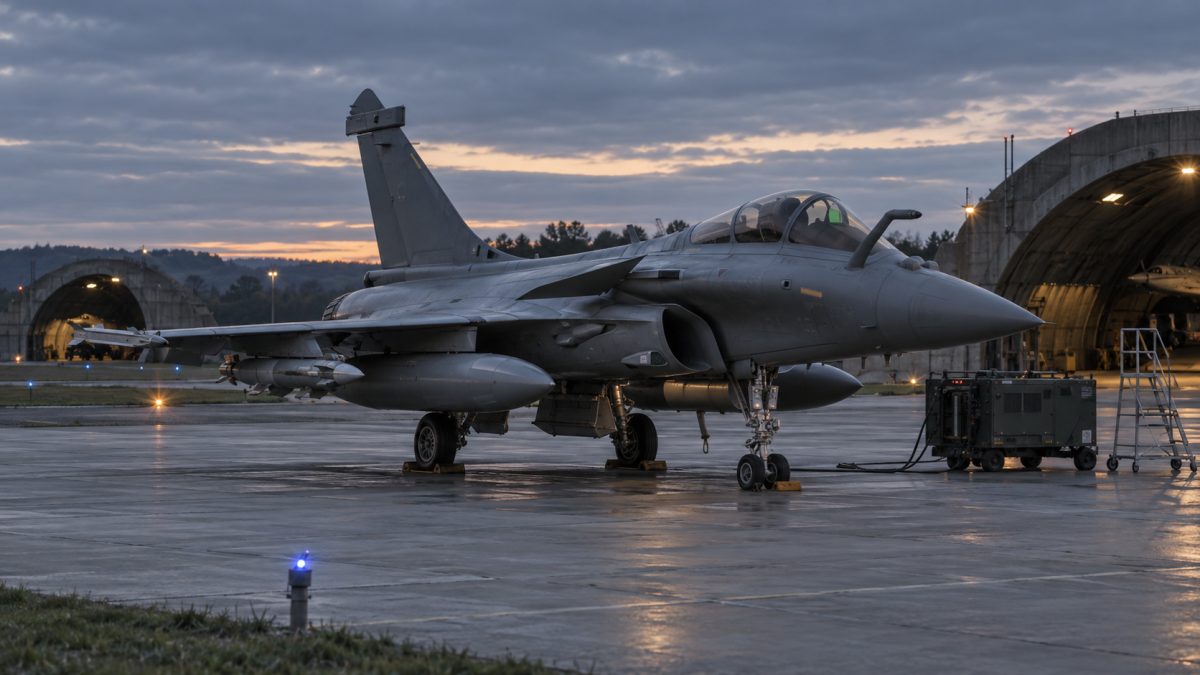
Dassault Rafale与波兰:成本与欧洲空中力量竞赛
Dassault Rafale正处于一个欧洲悖论的中心。在出口市场上,这款法国战斗机持续获得订单,到2025年底积压订单达到220架,其中175架面向国外客户。然而,当波兰面对俄罗斯威胁而加快军事现代化时,华沙首先围绕美国F-35A构建未来战力。因此,问题不只是比较哪一种飞机性能更强,还必须看实际签署的金额、工业交付周期,以及塑造采购决策的联盟关系。
要理解这场竞争中一架Dassault Rafale究竟值多少钱,最大的陷阱恰恰是寻找一个唯一的“目录价”。出口合同通常把飞机、武器、培训和保障打包在一起。与波兰的比较尤其有说明力:其32架F-35A早在2020年1月就已订购,但首批3架直到2026年5月才抵达Łask基地。与此同时,华沙正在考虑再购32架F-35,并继续研究约40架双发战斗机。
Rafale的真实价格首先取决于一起购买了什么
Rafale最大的出口合同来自阿联酋:80架Rafale F4,约140亿欧元。简单相除就是每架1.75亿欧元。但这个数字并不是单纯的机体价格:合同还包括武器、培训和后勤保障。因此,更准确地说,它是完整方案中的单架平均成本。
印度尼西亚的案例说明这一差别为何重要。雅加达订购了42架Rafale,公布金额根据计算范围不同在80亿至110亿美元之间。机械地按架数平摊,相当于每架约1.9亿至2.62亿美元。可是,飞机本身的估算价格约为1.15亿美元。首批3架飞机于2026年初开始交付。
印度进一步放大了飞机单价与整个项目价值之间的差距:2026年2月宣布追加订购114架Rafale,总额约300亿欧元,如果直接相除,每架接近2.63亿欧元。2025年11月由意向书启动的乌克兰谈判也是同样逻辑:约100架飞机对应约200亿欧元,即每架折合2亿欧元。
正确的解读:所谓“1.75亿、2亿或2.63亿欧元一架Rafale”,并不意味着飞机本身的价格以这样的幅度变化。这些比值反映的是内容不同的合同。因此,把这些总额直接与F-35或Eurofighter的单独机价相比会产生误导。
就波兰而言,这里可获得的数据给出了F-35的数量和时间表,却没有提供可以进行同口径计算的合同金额。因此,人为制造一个精确的Rafale/F-35/Eurofighter价格对决并不合理。不过,工业承诺与交付周期已经足以比较不同战略。
波兰不只是在买飞机,而是在重建整个机队
波兰需要替换苏联时代遗留下来的飞机,尤其是MiG-29和Su-22。2020年1月,波兰在Harpia计划下签署了32架F-35A合同。首批3架于2026年5月抵达Łask;预计到2026年底将有14架,2027年再增加12架。华沙目前考虑再购32架F-35A,这将使潜在机队规模达到64架。
但这只是计划的一部分。波兰还研究了大约35架第四代战斗机的需求,以便在MiG-29和Su-22退役后达到10个中队。被提及的机型包括F-15EX、Eurofighter Typhoon和KF-21 Boramae。华沙也对Tempest项目感兴趣。这个第二部分尚未确认最终决定。
这种重叠很重要:它表明2022年之后欧洲的空中再武装并不一定走向单一机型。波兰可能把已经选定的第五代战斗机与另一种飞机结合,用来补充中队。Boeing甚至提出把协同无人机MQ-28 Ghost Bat与F-15EX方案搭配。美国授予Boeing、金额达1312.3亿美元的“F-15 Eagle Crest”框架合同也把波兰列为潜在外国客户之一,但这并不等于一份确定的波兰订单。
为什么F-35在欧洲比Rafale更占优势
对比十分明显:在欧洲,只有希腊、克罗地亚和塞尔维亚订购了Rafale,而已有13个欧洲国家选择F-35。部分原因来自制度安排。德国、比利时、荷兰、意大利和土耳其部署有美国B61核炸弹,而F-35A是唯一获得认证、可以携带它们的飞机。德国明确把采购与继续参与NATO核共享联系起来;比利时、荷兰和意大利也遵循同样逻辑。2025年,英国宣布首批购买12架F-35A,以加入这一任务。
这一机制并不完全以同样方式适用于波兰,但它改变了欧洲市场版图。一部分采购并非只按价格与性能做决定,还取决于共同任务、已经选择的系统,以及在NATO中的承诺。因此,Rafale竞争的并不只是另一种飞机,而是一整套政治与作战架构。
交付时间几乎变得和价格一样具有战略意义
Dassault在2025年交付了26架Rafale,高于2024年的21架。到2025年底,其积压订单达到220架。如果保持2025年的生产节奏,这一数量相当于八年以上的交付量。这个计算并不是预测——产能可以变化——但它给出了工业压力的大致量级。Rafale供应链约有500家公司参与,包括Safran、Thales和MBDA。
法国已经采用过另一种方式,以更快向部分欧洲客户交付:把二手Rafale转让给希腊和克罗地亚。这一做法暂时减少了法国自身的可用作战机队。它说明了比较中经常缺少的一点:在多个国家同时再武装的时期,一架更早可用的飞机,战略价值可能高于理论上更便宜、却要晚得多才能交付的飞机。
波兰提供了另一个例子。从2020年1月签署F-35合同,到2026年5月首批飞机抵达波兰基地,相隔超过六年。这并没有阻止华沙考虑把订单规模翻倍:其规划一直延伸到2039年前后组建新的中队。
欧洲还有谁可能购买Rafale?
目前最具体的潜在客户是乌克兰。2025年11月与法国签署的一份意向书开启了围绕约100架Rafale的谈判,潜在金额约200亿欧元。这不是正式合同,必须按这一性质来表述。但这里提到的其他欧洲线索都没有推进到同样程度。
相反,根据现有信息,不应把波兰描述成未来的Rafale客户。华沙正在研究多种飞机来补充F-35,但尚未确认与Dassault进行直接谈判。正是这一点让波兰案例很有意思:它显示Rafale的全球成功——据Dassault Aviation称,自项目启动以来已有533架确定订单,其中截至2025年底323架为出口订单——并不会自动转化为在中欧市场的突破。
因此,欧洲空中力量的新地图,与其说围绕“最好的战斗机”展开,不如说由三个约束塑造:合同的真实内容、交付能力以及联盟架构。Rafale可以拿下巨额出口合同,却仍在欧洲处于少数;波兰可以用美国飞机大幅增强机队,同时保留多个选项;Eurofighter、F-15EX、KF-21或Tempest也仍可承担互补角色。自2022年以来,购买战斗机越来越意味着为未来数十年选择一条工业与地缘政治道路。